
Auto, habitation, santé, prêt immobilier : la plupart des foyers paient plusieurs contrats d’assurance chaque année, souvent reconduits sans être relus. Une partie de ces primes peut pourtant baisser sans perte de protection. Encore faut-il mesurer l’écart avec méthode, en euros et sur plusieurs années. Voici une démarche simple pour calculer vos économies d’assurances, illustrée par trois exemples chiffrés.
Pourquoi vos contrats peuvent coûter plus cher que nécessaire
Un contrat signé il y a cinq ou dix ans reflète votre situation de l’époque. Depuis, votre véhicule a pris de l’âge et votre bonus s’est peut-être amélioré : le coefficient baisse de 5 % par année sans sinistre responsable, jusqu’au plancher de 0,50 atteint après 13 ans. La prime, elle, suit souvent les hausses tarifaires.
Changer de contrat est devenu plus simple. Depuis la loi Hamon de 2015, l’assurance auto, moto et habitation se résilie à tout moment après la première année, sans frais, et le nouvel assureur se charge des démarches. La complémentaire santé suit la même règle depuis le 1er décembre 2020. Pour l’assurance emprunteur, la loi Lemoine permet depuis le 1er septembre 2022 d’en changer à tout moment, sans frais. Elle supprime aussi le questionnaire de santé pour les prêts jusqu’à 200 000 € par assuré remboursés avant 60 ans.
Comparer prend du temps, car les garanties sont rédigées différemment d’un assureur à l’autre. Un courtier indépendant, comme celui présenté ici, compare pour vous les contrats de plusieurs compagnies, pour les particuliers comme pour les professionnels.
La méthode de calcul en quatre étapes
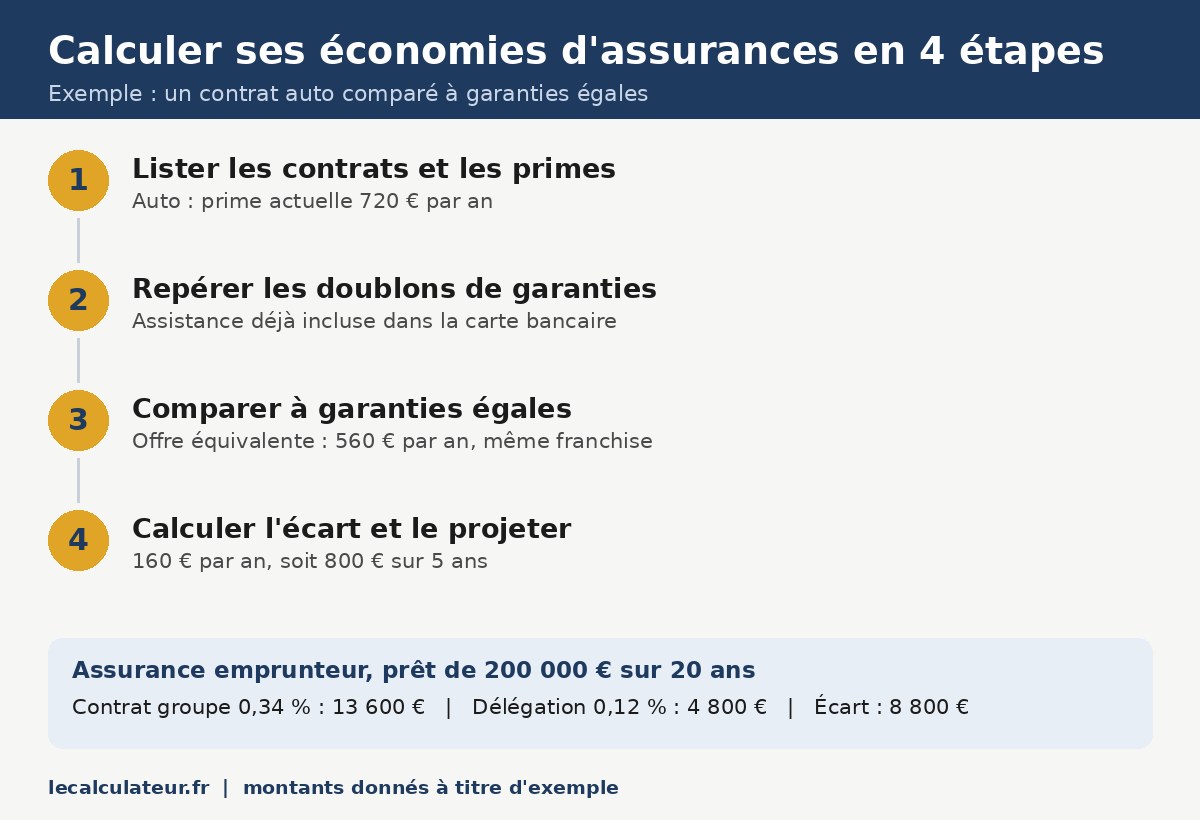
- Étape 1 : lister vos contrats. Notez chaque assurance (auto, habitation, santé, emprunteur, prévoyance) et sa prime annuelle, frais compris. L’avis d’échéance indique ce montant.
- Étape 2 : repérer les doublons. L’assistance peut être incluse à la fois dans votre contrat auto et dans votre carte bancaire. La protection juridique figure parfois dans deux contrats.
- Étape 3 : comparer à garanties égales. Une offre moins chère n’a d’intérêt que si la franchise, les plafonds et les exclusions sont équivalents.
- Étape 4 : calculer l’écart et le rapporter sur la durée. Faites la différence entre la prime actuelle et l’offre équivalente, puis multipliez-la par le nombre d’années pendant lesquelles vous comptez garder le contrat.
Premier exemple, en assurance auto : votre prime actuelle est de 720 € par an et une offre équivalente est proposée à 560 €. L’économie annuelle atteint 160 €, soit 800 € sur cinq ans.
Deux exemples chiffrés : assurance de prêt et franchise
L’assurance emprunteur
C’est souvent le poste le plus coûteux, car la cotisation court sur toute la durée du crédit. Prenons un prêt de 200 000 € sur 20 ans. Le coût total se calcule ainsi : capital x taux annuel x durée. Les taux ci-dessous sont des exemples, appliqués au capital initial.
| Contrat | Taux annuel | Coût total sur 20 ans |
|---|---|---|
| Contrat groupe de la banque | 0,34 % | 13 600 € |
| Délégation d’assurance | 0,12 % | 4 800 € |
| Économie | 8 800 € |
Dans cet exemple, la délégation réduit le coût de 8 800 € sur la durée du prêt, soit 440 € par an. Pour replacer ce montant dans le coût global de votre emprunt, utilisez notre simulateur de prêt immobilier.
Le niveau de franchise
La franchise est la part du sinistre qui reste à votre charge. Une franchise plus haute fait baisser la prime, mais augmente le reste à charge en cas de sinistre. Reprenons le contrat auto à 560 € par an. Passer d’une franchise de 150 € à 400 € fait baisser la prime d’environ 10 %, soit 56 € par an. En échange, chaque sinistre vous coûtera 250 € de plus.
Le point mort se calcule en divisant cette hausse de franchise par l’économie annuelle : 250 € divisés par 56 €, soit environ 4,5 ans. Il faut donc près de cinq années sans sinistre pour que ce choix devienne rentable.
Ce qu’il vaut mieux éviter pour faire baisser la facture
Le moyen le plus rapide de réduire une prime consiste à supprimer des garanties. Passer d’une formule tous risques à une formule au tiers sur une voiture récente fait baisser la cotisation, mais après un accident responsable, la réparation de votre véhicule n’est plus prise en charge. Pour un professionnel, réduire les plafonds d’une responsabilité civile pro peut laisser un reste à charge bien supérieur à l’économie obtenue.
Une économie réelle se mesure à garanties égales. Avant de résilier, vérifiez la date anniversaire du contrat et les conditions de changement : le site officiel de l’administration détaille les règles de résiliation d’un contrat d’assurance. Les montants de cet article sont des exemples : chaque situation se compare sur devis.
Calculer vos économies d’assurances demande peu d’éléments : la liste de vos primes, les doublons éventuels, une comparaison à garanties égales et une projection sur plusieurs années. Dans les exemples présentés, l’écart va de quelques dizaines d’euros par an à plusieurs milliers d’euros sur la durée d’un prêt immobilier.