
Chaque printemps, le propriétaire d’un logement meublé hésite : rester au régime micro-BIC, simple et forfaitaire, ou passer au régime réel simplifié, plus exigeant. Un simulateur LMNP permet de trancher sur des bases chiffrées, encore faut-il savoir lire son résultat.
Le statut LMNP et les deux régimes en présence
Le statut de loueur en meublé non professionnel s’applique si vos recettes locatives meublées restent inférieures ou égales à 23 000 € par an, ou inférieures aux autres revenus d’activité de votre foyer fiscal. Au-delà des deux limites, le bailleur relève du statut professionnel (LMP).
L’activité se déclare sur le guichet unique de l’INPI dans les 15 jours et reçoit un numéro SIRET. La CFE est due, avec une exonération la première année et lorsque les recettes ne dépassent pas 5 000 €.
En micro-BIC, l’administration applique un abattement forfaitaire sur vos loyers encaissés : 50 % pour une location meublée de longue durée ou un meublé de tourisme classé, jusqu’à 77 700 € de recettes, et 30 % pour un meublé de tourisme non classé, plafonné à 15 000 €. Aucune charge réelle n’est déductible ; la déclaration passe par le formulaire 2042 C PRO.
Au régime réel simplifié, le propriétaire déduit ses dépenses effectives (intérêts d’emprunt, taxe foncière, copropriété, assurance, frais de gestion, honoraires comptables) et l’amortissement du logement, hors terrain, et du mobilier. En contrepartie, il produit une liasse fiscale télétransmise (2031 et annexes 2033). Beaucoup de loueurs le confient à un expert-comptable ou à un service en ligne comme decla.fr, qui établit la liasse et l’envoie.
Ce que compare un simulateur LMNP
L’outil calcule le résultat imposable de chaque régime, applique votre fiscalité et compare les deux impôts. Pour être fiable, il demande au minimum :
- le prix d’achat du bien et la part estimée du terrain ;
- la valeur du mobilier ;
- les loyers annuels et le type de location (longue durée, tourisme classé ou non) ;
- le détail des charges, intérêts d’emprunt compris ;
- votre tranche marginale d’imposition.
La part du terrain, non amortissable, se situe souvent entre 10 et 20 % du prix. Les durées d’amortissement retenues en pratique vont de 25 à 40 ans pour le bâti, ventilé par composants, et de 5 à 10 ans pour le mobilier. Vous pouvez tester votre cas avec un simulateur qui confronte les deux régimes à partir des loyers, des charges et du prix d’achat.
Un exemple chiffré, du loyer à l’impôt
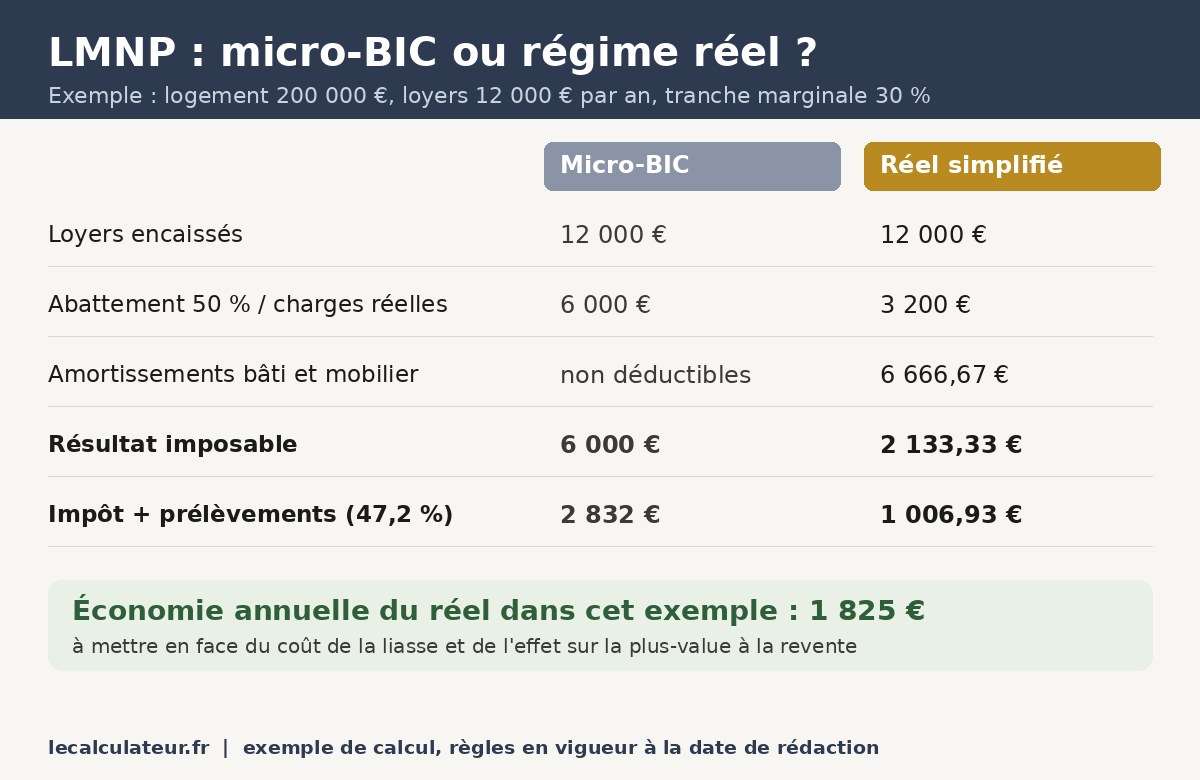
Claire a acheté 200 000 € un deux-pièces loué meublé à l’année, terrain estimé à 15 % du prix, et l’a équipé pour 8 000 €. Elle encaisse 12 000 € de loyers par an et supporte 3 200 € de charges déductibles : 900 € de taxe foncière, 1 100 € de copropriété, 200 € d’assurance et 1 000 € d’intérêts d’emprunt. Sa tranche marginale est de 30 %, plus 17,2 % de prélèvements sociaux, soit 47,2 %.
En micro-BIC, l’abattement de 50 % laisse 6 000 € imposables, soit 2 832 € d’impôt et de prélèvements. Au réel, les 170 000 € de bâti amortis sur 30 ans donnent 5 666,67 € par an, et le mobilier 1 000 € sur 8 ans. Charges retirées, il reste 8 800 €, que les 6 666,67 € d’amortissement ramènent à 2 133,33 €, soit 1 006,93 € d’impôt.
| Poste | Micro-BIC | Réel simplifié |
|---|---|---|
| Loyers encaissés | 12 000 € | 12 000 € |
| Abattement ou charges déductibles | 6 000 € | 3 200 € |
| Amortissements (bâti et mobilier) | non déductibles | 6 666,67 € |
| Résultat imposable | 6 000 € | 2 133,33 € |
| Impôt et prélèvements (47,2 %) | 2 832 € | 1 006,93 € |
L’écart atteint 1 825,07 € par an en faveur du réel, un chiffre qui n’a rien d’universel. Avec une tranche marginale de 11 %, la même différence de base imposable ne ferait gagner qu’environ 1 090 €. Sans crédit ou avec un mobilier déjà amorti, le forfait de 50 % redevient vite compétitif.
Lire le résultat avec un peu de recul
Le simulateur ne remplace pas la liasse et ignore les travaux passés comme les amortissements déjà pratiqués. Il éclaire peu les reports : au réel, l’amortissement ne peut pas créer de déficit, mais la fraction inutilisée se reporte sans limite de durée, alors qu’un déficit hors amortissement s’impute sur les bénéfices de même nature pendant 10 ans.
Le gain affiché se compare aussi au coût du réel : honoraires d’expert-comptable ou abonnement à un service de déclaration. Decla, présenté par Challenges comme le leader de la LMNP, fait partie de ces offres en ligne. L’option se prend avant la date limite de dépôt de la déclaration de revenus de l’année concernée ; elle vaut pour un an et se reconduit tacitement. Un calcul de rentabilité nette, comme dans notre guide sur l’investissement immobilier locatif, complète la comparaison.
La revente, angle mort fréquent
Depuis la loi de finances pour 2025, pour les ventes réalisées à compter du 15 février 2025, les amortissements déduits au réel sont réintégrés dans le calcul de la plus-value : ils réduisent le prix d’acquisition retenu. Les résidences services (étudiants, seniors) y échappent. La plus-value relève du régime des particuliers, exonérée d’impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans. Si Claire revendait après dix ans, environ 56 667 € d’amortissement du bâti diminueraient son prix d’achat retenu. Une partie de l’économie annuelle peut donc se payer à la sortie.
Bien renseigné, un simulateur LMNP donne un ordre de grandeur solide, à lire avec l’horizon de détention en tête. Ces règles sont celles en vigueur à la date de rédaction ; un expert-comptable ou votre service des impôts confirmera votre situation avant l’option.